
Ende September 2026 stellte Torsten Slok, Chefökonom von Apollo Global Management, eine unbequeme Frage: Steht ein Agentic Bank Run bevor? Gemeint ist kein Ansturm auf die Filialen. Gemeint sind persönliche KI-Agenten, die Bankeinlagen ihrer Nutzer still und automatisch dorthin verschieben, wo die Verzinsung höher ist. Slok nannte als Beispiel Metas neuen Assistenten Muse und verwies auf die Zinslücke in den USA: rund 0,1 Prozent auf Girokonten, 3,3 bis 5 Prozent bei Fintechs und Onlinebanken.
Die Warnung ist als Bedingung formuliert: Würden alle Haushalte ihre Guthaben per Agent optimieren, verlören Banken einen großen Teil der günstigen Einlagen, mit denen sie Kredite finanzieren. Ein Bank Run steht damit nicht unmittelbar bevor. Slok beschreibt aber einen Mechanismus, den jede Bank kennt: Ein großer Teil ihrer günstigen Refinanzierung beruht darauf, dass Kunden ihr Geld nicht laufend optimieren. Vergleichen kostet Zeit, Wechseln kostet Nerven. Genau diese Reibung nehmen Agenten den Kunden ab.
Für europäische Banken ist das keine ferne US-Debatte. Die Infrastruktur für schnelles Umschichten ist hier bereits vorhanden. Über Open Banking nach der PSD2 können Drittanbieter mit Zustimmung des Kunden auf Kontodaten zugreifen. Und seit dem 9. Oktober 2025 müssen Banken im Euroraum ihren Kunden das Senden von Echtzeitüberweisungen anbieten. Die Frage ist also nicht, ob sich Kundenverhalten verändert, sondern wie robust die eigene Einlagenbasis darauf vorbereitet ist.
Auf den ersten Blick wirkt das Thema wie eine Frage von Abflüssen. Die wahrscheinlichere erste Wirkung ist aber steigender Preisdruck. Wenn bessere Angebote laufend sichtbar werden, erwarten Kunden mehr Zins, auch ohne die Bank zu wechseln. Kein Abfluss bedeutet deshalb noch lange nicht, dass die Marge stabil bleibt. Insgesamt berührt das Thema drei Steuerungsfelder, und alle drei beruhen auf Annahmen über Kundenverhalten.
Das erste Feld ist der Zinsüberschuss. Wie empfindlich er auf verändertes Kundenverhalten reagiert, hat die Zinswende gezeigt. Die Bundesbank erwartete im September 2024, dass die Umschichtung von Sichteinlagen in höher verzinste Termineinlagen den Zinsüberschuss der deutschen Banken eher belastet. Für diesen Effekt muss kein Geld das Institut verlassen. Agenten können ihn verstärken und beschleunigen, weil sie Zinsunterschiede laufend auswerten.
Das zweite Feld sind die variablen Einlagen. Banken modellieren, welcher Teil von Tagesgeld und Sichteinlagen als Bodensatz langfristig im Haus bleibt und wie stark Zinsänderungen an Kunden weitergegeben werden müssen. Wenn Agenten die Zinssensitivität erhöhen, verkürzt sich die effektive Bindung. Bodensatz und Zinsweitergabe stimmen dann nicht mehr mit der Realität überein.
Das dritte Feld ist der Liquiditätsstress. Klassische Stressszenarien gehen davon aus, dass Kunden zeitversetzt und unterschiedlich reagieren. Agenten, die auf dieselben Zinssignale optimieren, können dagegen gleichgerichtet und schnell handeln. Abflüsse werden stärker korreliert, auch untertägig. Das verändert den Überlebenshorizont, selbst wenn die regulatorischen Rechenregeln für die LCR unverändert bleiben.
Wichtig ist eine Unterscheidung, die in der Debatte oft untergeht: Verschiebungen zwischen Banken sind nicht automatisch ein Abfluss aus dem Bankensystem. Für das einzelne Institut ist das allerdings ein schwacher Trost. Ob ein Haus zu den Gewinnern oder Verlierern gehört, hängt von seiner Einlagenstruktur, seinen Kundensegmenten und seiner Preispolitik ab.
Niemand kann heute seriös sagen, wie schnell sich persönliche Finanzagenten in Deutschland verbreiten. Genau deshalb ist Abwarten keine gute Strategie. Wer die Wirkung erst misst, wenn sie in den Zahlen sichtbar wird, hat kaum noch Handlungsspielraum. Der bessere Weg: die Agentenverbreitung als offen benannte Annahme behandeln und in Szenarien durchrechnen.
Daraus ergeben sich drei Fragen, die ein Vorstand beantworten sollte. Welche Einlagen sind exponiert, nach Produkt, Segment und Verwendungszweck? Was steht unter verschiedenen Szenarien auf dem Spiel, für Zinsüberschuss und Liquiditätsbedarf? Und welche Gegenmaßnahme rechnet sich: gezielte Neubepreisung, stärkere Kundenbindung oder Ersatzrefinanzierung?
Wie viel an der dritten Frage hängt, zeigt ein vereinfachtes Rechenbeispiel. Eine Bank mit 100 Millionen Euro Einlagen erhöht den Kundenzins um einen Prozentpunkt. Pauschal für alle Kunden kostet das eine Million Euro im Jahr. Sind nur 20 Millionen Euro tatsächlich wechselbereit und erhält nur dieser Teil das bessere Angebot, sind es 200.000 Euro. Die Differenz ist allerdings keine sichere Einsparung. Sie entsteht nur, wenn die Bank das wechselbereite Geld verlässlich erkennt und der übrige Bestand tatsächlich bleibt.
Die Antworten fallen von Haus zu Haus sehr unterschiedlich aus. Gehaltskonten mit Zahlungsverkehr sind anders exponiert als reine Tagesgeldbestände. Eine Direktbank mit zinsgetriebenen Kunden steht anders da als eine Regionalbank mit langjähriger Hausbankbeziehung. Deshalb hilft eine pauschale Branchenschätzung wenig. Entscheidend ist der Anschluss an die eigene Banksteuerung: an bestehende Einlagenmodelle, interne Stressszenarien und die Ergebnisplanung.
Dazu kommt eine zweite Perspektive. Agenten sind nicht nur ein Risiko für die Einlagenbasis, sondern auch ein neuer Vertriebsweg. Banken, deren Konditionen maschinenlesbar und wettbewerbsfähig sind, werden von Agenten gefunden. Und Banken, die ihren Kunden selbst eine intelligente Liquiditätssteuerung anbieten, halten die Einlage im eigenen Haus, statt sie an fremde Optimierer zu verlieren.
Erstens: das Einlagenprofil ordnen. Am Anfang steht keine KI-Strategie, sondern eine nüchterne Bestandsaufnahme. Welche Produkte und Segmente tragen die Refinanzierung? Wie konzentriert sind die Bestände? Welche Guthaben dienen dem Zahlungsverkehr, welche liegen nur geparkt? Oft reichen Monatswerte zu Bestand und Zins für eine belastbare erste Einschätzung.
Zweitens: Szenarien abstimmen und rechnen. Sinnvoll sind drei Szenarien mit unterschiedlicher Agentennutzung, Zinsreaktion und Abflussgeschwindigkeit. Sie werden mit Treasury, Risikocontrolling und Vertrieb gemeinsam festgelegt. So entsteht eine Rechnung, die im Haus akzeptiert wird, statt einer externen Zahl, die niemand verteidigen will.
Drittens: Maßnahmen wirtschaftlich abwägen. Nicht jede Einlage ist es wert, mit höheren Zinsen gehalten zu werden. Die eigentliche Steuerungsfrage lautet: In welchem Segment ist die Konditionenanpassung günstiger als die Ersatzrefinanzierung? Und wo lohnt sich stattdessen eine stärkere Kundenbindung, etwa über eigene digitale Angebote?
Typische Stolpersteine liegen weniger in der Methodik als in der Organisation. Die Verantwortung für Einlagen ist häufig zwischen Banksteuerung, Treasury und Vertrieb verteilt. Das Thema gilt als zu früh für die Banksteuerung und als zu technisch für den Vertrieb. Wer es früh auf die Agenda des Aktiv-Passiv-Ausschusses setzt, bringt die richtigen Perspektiven an einen Tisch.
Der Agentic Bank Run ist heute ein Szenario, kein Ereignis. Aber er macht eine Annahme sichtbar, auf der viele Banken ihre Refinanzierung aufbauen: dass Kunden bequem sind. Agenten sind es nicht. Wer jetzt quantifiziert, wie stark die eigene Einlagenbasis davon abhängt, kann in Ruhe entscheiden, statt später unter Druck zu reagieren.
Die Antwort darauf folgt drei Aufgaben: wertvolle Einlagen und Kundenbeziehungen schützen, jede Einlage zum passenden Preis steuern und neue Einlagen gezielt gewinnen. Wir fassen das unter Defend, Optimize und Capture zusammen.
Für den Einstieg haben wir den Agentic Deposits Quick Check entwickelt. In sechs Wochen ordnen wir die Einlagenstruktur, rechnen abgestimmte Szenarien für Preis und Abfluss, bestimmen wirtschaftliche Preisgrenzen und prüfen, wie agentenfähig die Produkte sind. Am Ende stehen eine Vorstandsvorlage und zwei bis drei pilotfähige Maßnahmen. Dabei arbeiten wir mit eigenen Analysewerkzeugen, die wir auf die Daten des Instituts konfigurieren und anschließend übergeben. Wenn Sie wissen möchten, wie robust Ihre Einlagenbasis gegenüber Kundenagenten ist, sprechen Sie uns an.
Mehr dazu lesen Sie in unserem Beitrag zu KI-Agenten im Zahlungsverkehr. Zur Anbindung von Einlagenplattformen an das Kernbanksystem finden Sie Informationen auf unserer Seite zur Consileon Raisin-Anbindung:
DORA ist umgesetzt, doch für Banken und Autobanken beginnt damit die laufende Arbeit erst richtig. Verträge müssen geprüft, Findings dokumentiert, Fristen eingehalten und regulatorische Nachweise aktuell gehalten werden. Das bindet Zeit und personelle Ressourcen.
In unserem Webinar zeigen wir Ihnen anhand eines konkreten Praxisbeispiels, wie sich diese Aufgaben mit KI deutlich effizienter gestalten lassen. Bei der PEH Wertpapier AG konnte mithilfe des Consileon Compliance Managers der Prüfaufwand für DORA halbiert und die Kosten für externe Anwälte um 70 Prozent reduziert werden.
In kompakten 45 Minuten erfahren Sie,
Außerdem zeigen wir Ihnen den Consileon Compliance Manager live anhand konkreter Use Cases und beantworten Ihre Fragen.
Der Consileon Compliance Manager unterstützt Compliance-Teams dabei, wiederkehrende regulatorische Prüfungen zu automatisieren und vorhandene Ressourcen gezielter einzusetzen. So können Sie:
Über DORA hinaus lässt sich der Consileon Compliance Manager auch für weitere regulatorische Anforderungen und Regelwerke einsetzen.
Das Webinar richtet sich insbesondere an Compliance-Verantwortliche und Regulatorik-Spezialisten in Banken und Autobanken, die ihre laufenden DORA-Prozesse effizienter gestalten und prüfen möchten, wo KI ihre Teams sinnvoll unterstützen kann.
Dr. Thilo Gaul
Geschäftsbereichsleiter Financial Services
Sebastian Wagmann
Product Owner Consileon Compliance Manager
Erleben Sie in 45 Minuten, wie KI den laufenden DORA-Prüfaufwand reduzieren kann – praxisnah, kompakt und anhand einer bereits produktiv eingesetzten Lösung.
Am 19. Juli 2025 stand Dänemark für einige Stunden still. Ein Ausfall bei einem Zahlungsdienstleister legte die Kartenzahlung lahm. An den Mautstellen bildeten sich Schlangen. Festivals meldeten Umsatzausfälle. Restaurants nahmen nur noch Bargeld. Dänemark ist eines der bargeldärmsten Länder der Welt. Über neun von zehn Zahlungen im Handel sind digital. Genau diese Stärke wurde an diesem Abend zur Schwäche.
Die dänische Nationalbank hat reagiert. Anfang Oktober 2025 veröffentlichte sie die Analyse „Resilient payments in Denmark“. Die Botschaft war klar. Das Zahlungssystem ist sicher. Aber ein Ausfall kann jederzeit passieren. Bürger und Händler müssen darauf vorbereitet sein.
Im April 2026 folgte der Statusbericht. Er markiert einen Meilenstein. Alle Erwachsenen mit einer dänisch ausgegebenen Karte können jetzt offline zahlen. Das gilt in den meisten landesweiten Supermarktketten. Und zwar für mindestens eine Woche am Stück. Die Apotheken folgen bis zum dritten Quartal 2026.
Der Zeitpunkt ist kein Zufall. Der Ausfall in Dänemark und die großflächigen Stromausfälle in Spanien und Portugal im Frühjahr 2025 haben das Thema auf die Tagesordnung gebracht. Resilienz im Zahlungsverkehr ist von einer Fachfrage zu einer Frage der Grundversorgung geworden.
Die Lösung ist keine neue Technik im Chip. Sie ist eine koordinierte Schicht über dem bestehenden System. Sie adressiert vor allem Ausfälle der Karteninfrastruktur oder des Internets. Sie ersetzt keine Notstromversorgung im Handel. Damit Kassen und Terminals weiterlaufen, braucht es zusätzliche betriebliche Infrastruktur.
Im Kern funktioniert sie so. Das Terminal nimmt die Zahlung auch ohne Netz an. Der Kunde steckt die Karte und gibt die PIN ein. Die Transaktion wird lokal gespeichert. Sie wird nachgereicht, sobald die Verbindung wieder steht. Fachlich nennt man das Store-and-Forward.
Drei Punkte machen den dänischen Ansatz besonders.
Der Blick auf Deutschland zeigt einen anderen Aufbau. Der digitale Zahlungsverkehr ruht hier auf mehreren Säulen. Alle setzen im Kern eine Online-Verbindung voraus.
Die erste Säule ist die girocard. Sie ist das nationale Debitverfahren. Sie ist chip- und PIN-basiert. Ihr Kern ist die Online-Autorisierung mit Zahlungsgarantie. Genau diese Garantie ist ihr Wert. Sie setzt aber eine Verbindung voraus. Eine echte Offline-Fähigkeit ist im Chip zwar angelegt. In der Praxis ist sie kaum aktiv. Die Floor Limits stehen meist auf null. Offline zu gehen hieße, die Garantie aufzugeben.
Die zweite Säule sind die Kreditkarten. In Deutschland dominieren Visa und Mastercard. Die Autorisierung läuft online über die internationalen Netze. Das bringt eine weitere Abhängigkeit mit sich. Rund zwei Drittel aller Kartenzahlungen im Euroraum laufen über die zwei US-Anbieter. Fällt deren Infrastruktur aus, fehlt eine europäische Rückfallebene.
Die dritte Säule sind die SEPA-Zahlungen. Überweisung und Lastschrift sind das Rückgrat des kontobasierten Zahlungsverkehrs. Die SEPA-Echtzeitüberweisung kommt als schnelle Variante hinzu. Auf ihr baut auch das europäische Wallet Wero auf. All das läuft über zentrale Clearing-Systeme. Auch diese Rails brauchen eine funktionierende digitale Infrastruktur.
Einen Sonderfall gibt es am Point of Sale. Er heißt elektronisches Lastschriftverfahren, kurz ELV. Es erzeugt aus der Karte eine SEPA-Lastschrift. Es funktioniert ohne Online-Autorisierung. Dafür gibt es keine Zahlungsgarantie. Das Ausfallrisiko trägt allein der Händler. Das ELV ist damit Deutschlands nächster Verwandter zu einer Offline-Zahlung. Eine koordinierte nationale Lösung wie in Dänemark ist es aber nicht.
Auch Deutschland kennt solche Ausfälle. Und sie werden aktueller. Im September 2024 fiel der Zahlungsdienstleister TeleCash aus. Edeka, Rewe und Aldi konnten in vielen Filialen keine Karten mehr annehmen.
Noch deutlicher wird das Risiko beim Strom. Im September 2025 legte ein Brandanschlag auf Strommasten den Südosten Berlins lahm. Rund 50.000 Haushalte waren betroffen. Der Strom fiel für etwa 60 Stunden aus. Anfang Januar 2026 folgte der nächste Anschlag. Diesmal traf es den Südwesten Berlins. Rund 45.000 Haushalte und 2.000 Betriebe waren ohne Strom. Für einen Teil der Betroffenen dauerte es bis zu fünf Tage. Es war der längste Stromausfall in der Nachkriegsgeschichte der Stadt.
Solche Ereignisse zeigen dasselbe Muster. Ohne Strom oder Netz stehen Kassen und Geldautomaten still. Eine koordinierte nationale Offline-Lösung nach dänischem Vorbild gibt es bisher nicht.
Deutschlands Antwort auf einen Ausfall heißt bis heute Bargeld. Die Bundesbank ist hier eindeutig. Bargeld ist die Ausfalllösung bei Störungen der Infrastruktur. Das Bundesamt für Bevölkerungsschutz rät, einen Bargeldvorrat zu Hause zu halten.
Stellen wir uns vor, die digitale Zahlungsinfrastruktur in Deutschland fällt aus. Für Stunden oder sogar Tage. Was passiert dann?
Zuerst wird es still an der Kasse. Die girocard braucht die Online-Autorisierung. Sie fällt aus. Die Kreditkarten von Visa und Mastercard brauchen die internationalen Netze. Sie fallen aus. Die SEPA-Zahlungen laufen über zentrale Clearing-Systeme. Auch sie stehen still. Drei digitale Säulen und ein gemeinsamer Schwachpunkt. Alle brauchen eine Verbindung. Der Plan lautet dann Bargeld. Nur hat dieser Plan zwei Schwachstellen.
Die erste Schwachstelle ist der Rückgang. Der Bargeldanteil im stationären Handel liegt umsatzbezogen nur noch bei rund 34 Prozent. Der Trend zeigt weiter nach unten. Ein schrumpfendes Zahlungsmittel als einziges Sicherheitsnetz ist ein Risiko.
Die zweite Schwachstelle ist die Abhängigkeit vom Netz. Bargeld muss erst einmal verfügbar sein. Geldautomaten brauchen Strom und Verbindung. Bei einem Stromausfall stehen sie still. Wer dann kein Bargeld dabei hat, steht mit leeren Händen da.
Auf der Kartenseite gibt es kein zweites Netz. Wallet-Zahlungen funktionieren offline nicht. Ein deutscher Supermarkt kann nicht einfach in einen garantierten Offline-Modus umschalten. Genau diese Option hat Dänemark heute. Deutschland hat sie nicht. Das ist der eigentliche Unterschied. Dänemark hat die Resilienz in die Kartenschicht eingebaut. Deutschland hat sie an das Bargeld ausgelagert.
Es gibt eine europäische Antwort auf dieses Problem. Sie heißt digitaler Euro. Die Pilotphase soll 2027 starten. Die Einführung wird für 2029 angestrebt. Voraussetzung ist ein rechtlicher Rahmen aus Brüssel. Über den verhandeln derzeit Parlament, Rat und Kommission.
Für die Resilienz ist ein Detail entscheidend. Der digitale Euro soll online und offline funktionieren. Eine Zahlung per Smartphone wäre auch ohne Internetverbindung möglich. Ähnlich wie heute eine kontaktlose Kartenzahlung. Offline verspricht zudem mehr Datenschutz. Es fließen keine Transaktionsdaten an Dienstleister oder das Eurosystem.
Über den Erfolg entscheidet aber nicht die Technik allein. Über den Erfolg entscheidet die Akzeptanz. Ein Offline-Euro nützt nur, wenn er überall angenommen wird. Der Handel muss ihn annehmen. Die Menschen müssen ihn nutzen. Die geplante Verordnung sieht dafür eine verpflichtende Annahme vor. Ähnlich wie beim Bargeld. Genau hier liegt die dänische Lektion. Die Offline-Lösung wirkt, weil sie dort greift, wo die Menschen wirklich einkaufen. Im Supermarkt und in der Apotheke. Ohne breite Akzeptanz bleibt auch der digitale Euro nur ein Konzept.
Ein ehrlicher Hinweis gehört dazu. Die Offline-Funktion ist technisch die härteste Nuss. Die EZB hat sich hier noch nicht auf einen einzigen Ansatz festgelegt. Und Zeitpläne in Brüssel verschieben sich gerne.
Resilienz im Zahlungsverkehr entsteht nicht von selbst. Man muss sie in die Zahlungsschicht hineinplanen. Dänemark hat dies bereits national getan. Deutschland setzt bis auf Weiteres auf Bargeld als Ausfalllösung. Die strukturelle Antwort für den Euroraum ist der digitale Euro. Er kommt frühestens 2029. Bis dahin bleibt eine Lücke. Diese Lücke müssen Banken aktiv managen.
Folgende Punkte sind jetzt entscheidend:
Und die vielleicht wichtigste Lektion aus Dänemark: Resilienz im Zahlungsverkehr gelingt nur gemeinsam. Banken, Handel und Aufsicht müssen an einem Tisch sitzen. Ein Alleingang schützt niemanden.
Bislang war die Rollenverteilung klar. Ein Mensch entscheidet, was er kauft, wann er zahlt und mit welchem Mittel. Banken und Kartengesellschaften standen im Hintergrund und stellten die Infrastruktur bereit, die diese Entscheidung technisch umsetzt.
Diese Klarheit löst sich gerade auf. KI-Agenten suchen bereits heute Produkte, vergleichen Angebote und bereiten Kaufentscheidungen vor. Erste Systeme lösen die dazugehörige Zahlung eigenständig aus, innerhalb vorher festgelegter Grenzen. Google hat dafür im September 2025 mit über 60 Partnern, darunter Mastercard, American Express, PayPal und Coinbase, das Agent Payments Protocol vorgestellt. Mastercard hat parallel eigene Agentic Tokens eingeführt und rollt sein Agent Pay seit Ende 2025 in den USA aus, mit globaler Ausweitung im laufenden Jahr. Das ist kein Zukunftsszenario mehr, sondern gelebte Praxis bei den ersten Kartenanbietern.
Das eigentliche Problem liegt tiefer als in der reinen Technik. Klassische Kartennetzwerke sind auf menschliche Entscheidungsgeschwindigkeit und menschliche Streitkultur ausgelegt. Chargebacks setzen ein Zeitfenster voraus, in dem ein Mensch eine Abbuchung reklamiert. Interchange-Gebühren rechnen sich bei einem Einkaufswagen, nicht bei tausend Mikrotransaktionen pro Stunde, die ein Agent im Hintergrund auslöst.
In Europa verschiebt sich das Bild zusätzlich in Richtung Konto-zu-Konto-Zahlungen. Die Instant Payments Regulation macht Echtzeitüberweisungen innerhalb von SEPA inzwischen zur Pflicht, unabhängig von Kartensystemen, während PSD3 und die neue Zahlungsdiensteverordnung Open-Banking-basierte Modelle weiter stärken. Gleichzeitig verzahnen sich nationale Zahlverfahren wie Bizum, MB Way oder Wero zunehmend europaweit. Für Agenten ist das strukturell attraktiver als das Kartenmodell, weil Konto-zu-Konto-Zahlungen ohne Interchange-Logik auskommen und die Zehn-Sekunden-Regel eine Geschwindigkeit bietet, die Agenten ohnehin erwarten. Banken, die ihre agentische Zahlungsverkehrsstrategie nur auf Kartenprodukte stützen, übersehen damit eine Schiene, die in Europa aufsichtsrechtlich sogar Vorrang genießt.
Ein KI-Agent kennt weder Öffnungszeiten noch Wochenenden. Er handelt in Millisekunden und über Systemgrenzen hinweg. Genau das macht auch Betrug schwerer erkennbar. Wenn eine Transaktion über mehrere Zahlungssysteme verteilt abläuft, reicht der Blick auf ein einzelnes System nicht mehr aus, um ein auffälliges Muster zu erkennen. Finanzinstitute rechnen deshalb überwiegend mit einem spürbaren Anstieg der Betrugsfälle, sobald Agenten Zahlungen in größerem Umfang auslösen.
Hinzu kommt eine regulatorische Dimension. Betrugserkennung und AML-Transaktionsüberwachung gelten im Rahmen des EU AI-Acts als Hochrisiko-Anwendungen mit entsprechenden Pflichten hinsichtlich Nachvollziehbarkeit, Protokollierung und menschlicher Aufsicht. Diese Systeme laufen in agentischen Zahlungsflüssen ohnehin mit. Der ursprüngliche Stichtag 2. August 2026 wurde durch den im Juli 2026 final verabschiedeten Digital Omnibus auf den 2. Dezember 2027 verschoben, für in Produkten eingebettete Hochrisiko-KI sogar auf den 2. August 2028. Banken haben damit mehr Zeit als noch vor wenigen Monaten absehbar, sollten die zusätzliche Frist jedoch als Vorbereitungsfenster nutzen und nicht als Entwarnung verstehen.
Bemerkenswert ist zudem eine Debatte, die in der öffentlichen Diskussion oft untergeht. Aufsichtsbehörden diskutieren derzeit, wie viel menschliche Freigabe in einem agentischen Zahlungsprozess überhaupt sinnvoll ist. Ein Mensch, der jede Zahlung einzeln bestätigen muss, verlangsamt den Prozess und kann dadurch selbst neue Liquiditätsrisiken schaffen, etwa wenn eine verzögerte Freigabe eine Absicherungsstrategie ins Leere laufen lässt. Gleichzeitig braucht es klare Mechanismen, um einen Agenten im Zweifel sofort stoppen zu können. Diese sogenannten Kill-Switches gelten zunehmend als notwendiger Bestandteil jeder Risikoarchitektur, nicht als optionales Extra.
Für Banken und Kreditkartengesellschaften zeichnen sich derzeit drei mögliche Positionen ab. Und viele Institute haben sich noch nicht festgelegt.
Neben etablierten Kartennetzwerken und der europäischen A2A-Infrastruktur entstehen zudem eigene Zahlungsschienen außerhalb des klassischen Bankensystems, etwa auf Basis von Stablecoins. Diese Schienen richten sich gezielt an Maschinen als Zahlende und funktionieren unabhängig von Interchange-Modellen. Wer nur die Konkurrenz unter etablierten Instituten im Blick hat, unterschätzt, wie schnell Zahlungsvolumen komplett am Bankensystem vorbeifließen kann, sei es über Stablecoins oder neue kontenbasierte Schemata.
Wer als Bank oder Kartengesellschaft nicht in die zweite, unbequeme Rolle rutschen will, sollte an drei Stellen ansetzen.
Nicht jede Prognose zu Marktgrößen im Billionenbereich wird sich in dieser Form bestätigen. Aber die Verschiebung selbst ist real und lässt sich an konkreten Produkten ablesen, die bereits im Markt sind, bei Karten ebenso wie bei kontenbasierten Zahlverfahren. Banken und Kreditkartengesellschaften, die jetzt aktiv entscheiden, welche Rolle sie im agentischen Zahlungsverkehr einnehmen wollen, sichern sich einen Vorsprung. Wer abwartet, überlässt die Entscheidung anderen – möglicherweise sowohl den Kunden als auch den Wettbewerbern.
Die regulatorische Verdichtung im Finanz- und Versicherungssektor nimmt seit Jahren spürbar zu. Neue Vorgaben wie DORA, NIS2 oder der EU AI-Act verschärfen die Anforderungen an Governance, IT, Risiko- und Kontrollsysteme kontinuierlich. Gleichzeitig steigt der Aufwand, bestehende Regelwerke fortlaufend zu interpretieren, umzusetzen und revisionssicher zu dokumentieren – bei zunehmend knappen personellen Ressourcen.
RegTech wird dabei häufig als zusätzliche Belastung wahrgenommen: mehr Monitoring, mehr Reporting, mehr Prüfzyklen. In vielen Organisationen sind Compliance-Prozesse noch stark manuell geprägt. Das erhöht die Kosten, verlängert die Durchlaufzeiten und erschwert es, mit regulatorischen Änderungen in der erforderlichen Geschwindigkeit Schritt zu halten.
Diese Entwicklung hat weitreichende Folgen: Organisation, Governance und Kostenstrukturen geraten unter Druck. Klassische, überwiegend manuelle Compliance-Ansätze stoßen angesichts wachsender Dokumentationspflichten, steigender Audit-Anforderungen und des Fachkräftemangels zunehmend an ihre Grenzen.
Gleichzeitig eröffnen sich durch den Einsatz von Künstlicher Intelligenz neue Möglichkeiten. KI-gestützte Verfahren können regulatorische Änderungen automatisiert erkennen, Anforderungen strukturiert ableiten und den Soll-Ist-Abgleich mit internen Dokumenten deutlich beschleunigen. So wird Compliance nicht nur effizienter und transparenter, sondern sie kann sich von der reinen Kontrollfunktion hin zu einem dynamischen Anpassungs- und Steuerungsinstrument weiterentwickeln.
Unser Whitepaper „RegTech 2026 – Wie KI-Assistenz Compliance verändert und Chancen für Innovation schafft“ zeigt,
Im Fokus stehen dabei nicht abstrakte Regulierungsdetails, sondern konkrete Ansatzpunkte für Compliance-Verantwortliche, Fachbereiche, Interne Revision und Management in Banken – inklusive einer praxisnahen Einordnung, wie der Consileon Compliance Manager Unternehmen End-to-End unterstützen kann.
Am 5. Mai 2026 trifft sich die Finanzbranche in Bonn zum VÖB KI-Camp 2026. Nach der erfolgreichen Erstauflage im Vorjahr verbindet das Format erneut klassische Konferenzbestandteile mit dem offenen Austausch eines Barcamps. Genau diese Kombination macht die Veranstaltung besonders wertvoll: Fachliche Impulse von Experten treffen auf interaktive Sessions, die von den Teilnehmern selbst gewählt und gestaltet werden.
Unter dem Motto „KI trifft Expertise – innovative Lösungen für die Finanzwelt von morgen“ steht 2026 die Verbindung von technologischer Innovation und menschlichem Know-how im Mittelpunkt. Gerade für Finanzinstitute wird immer deutlicher, dass KI nicht isoliert als Technologiethema betrachtet werden darf. Entscheidend ist, wie sie in bestehende Prozesse, regulatorische Anforderungen und fachliche Entscheidungsstrukturen eingebettet wird. Genau an dieser Schnittstelle zwischen Innovation, Governance und operativer Umsetzbarkeit setzt der Austausch auf dem KI-Camp an.
Consileon ist auch dieses Jahr wieder mit dabei: Dr. Thilo Gaul, Dr. Jörg Schlösser und Sebastian Wagmann stehen für den fachlichen Austausch rund um KI, Regulatorik und konkrete Anwendungsfälle in der Finanzbranche zur Verfügung:
Für viele Banken ist die Einhaltung der Mindestanforderungen an das Risikomanagement (MaRisk) mit erheblichem Aufwand verbunden. Die Pflege der schriftlich fixierten Ordnung, die Prüfung umfangreicher Dokumentationen und die Anpassung an neue regulatorische Anforderungen erfolgen in vielen Häusern noch immer manuell. Das bindet Ressourcen, erschwert die Nachweisführung und erhöht den Abstimmungsaufwand zwischen Fachbereichen, Compliance und Revision.
Genau hier setzt der Consileon Compliance Manager an. Die Lösung unterstützt Finanzinstitute dabei, MaRisk-relevante Dokumente KI-gestützt zu analysieren, Abweichungen transparent zu machen und Lücken systematisch zu identifizieren. So entsteht eine belastbare Grundlage für interne Prüfungen, externe Audits und die laufende Weiterentwicklung regulatorischer Dokumentationen.
In der Praxis bedeutet das: Richtlinien, Risikohandbücher und weitere relevante Unterlagen können automatisiert auf Konsistenz und MaRisk-Konformität geprüft werden. Die KI identifiziert fehlende Regelungen, Inkonsistenzen und kritische Passagen und liefert zugleich nachvollziehbare Hinweise zur Verbesserung. Die fachliche Validierung bleibt dabei bewusst beim Menschen. Auf diese Weise verbindet der Ansatz technologische Effizienz mit regulatorischer Sorgfalt und schafft eine revisionssichere, nachvollziehbare Prüfungsgrundlage.
Ein leistungsfähiger KI-Einsatz im regulatorischen Umfeld erfordert mehr als nur ein Sprachmodell. Entscheidend sind die Qualitätssicherung der Ergebnisse und die Einbettung in belastbare Prozesse. Der Consileon Compliance Manager basiert auf leistungsfähigen Large Language Models und ergänzt diese um ein Qualitätssicherungs-Framework, das die Stabilität und Kontexttreue der Ausgaben zusätzlich absichert.
Damit entsteht ein Ansatz, der nicht nur technische Automatisierung ermöglicht, sondern auch den Anforderungen an Governance, Transparenz und Verlässlichkeit gerecht wird. Gerade mit Blick auf die steigende regulatorische Relevanz von KI und die Anforderungen des EU AI-Acts wird deutlich, wie wichtig diese Kombination aus KI, Qualitätssicherung und fachlicher Kontrolle ist.
Ein konkretes Beispiel aus dem Projektkontext zeigt den Mehrwert: Wenn Institute nach regulatorischen Änderungen eine Vielzahl bestehender Richtlinien prüfen und anpassen müssen, verkürzt die KI-gestützte Voranalyse den manuellen Sichtungsaufwand erheblich. Gleichzeitig lassen sich Prüfergebnisse strukturierter dokumentieren, was die Zusammenarbeit mit Revision, Wirtschaftsprüfung und Aufsicht spürbar erleichtert.
Besuchen Sie Consileon beim VÖB KI-Camp 2026 in Bonn und tauschen Sie sich mit unseren Experten über aktuelle KI-Trends, regulatorische Herausforderungen und konkrete Anwendungsfälle rund um die MaRisk-Compliance aus:
Mit dem Consileon Compliance Manager zeigen wir vor Ort in einer Live-Demo anhand des Beispiels MaRisk, wie sich KI sinnvoll in bestehende Compliance- und Prüfprozesse integrieren lässt. Unser Ansatz verbindet regulatorisches Fachwissen, technologische Kompetenz und Erfahrung aus Umsetzungsprojekten in der Finanzbranche. So entstehen Lösungen, die nicht nur innovativ wirken, sondern auch im Tagesgeschäft tragfähig sind.
Außerdem gehen unsere Experten mit der Session „Effiziente Compliance mit KI: Wie KI Compliance-Prozesse wirklich automatisiert – am Beispiel MaRisk“ ins Rennen. Wir sind gespannt darauf, welche Sessions die Teilnehmer gemeinsam auf die Agenda setzen und freuen uns auf neue Impulse!
Die DORA-Verordnung ist längst beschlossene Sache, doch die eigentliche Herausforderung liegt in der Umsetzung. Gerade Banken und Finanzdienstleister müssen ihre Verträge mit IT- und Cloud-Dienstleistern systematisch prüfen, anpassen und über den gesamten Lebenszyklus hinweg im Blick behalten. Das lässt sich kaum mehr manuell leisten. Dr. Thilo Gaul erklärt im Interview, wie KI-basierte Vertragsprüfung nicht nur Aufwand reduziert, sondern zugleich für mehr Klarheit, Sicherheit und Nachweisbarkeit sorgt.
Da wir jetzt in die Umsetzungsphase übergehen, und das betrifft praktisch jedes Institut. Besonders im Bereich „ICT Third-Party Risk“ müssen Banken nachweisen, dass ihre Verträge mit IT- und Cloud-Dienstleistern vollständig, aktuell und DORA-konform sind. Und das nicht einmalig, sondern fortlaufend über die gesamte Vertragslaufzeit hinweg. Viele Häuser merken erst jetzt, dass die bisherigen manuellen Verfahren weder skalierbar noch revisionssicher sind.
DORA stellt sehr spezifische Anforderungen an die Vertragsinhalte. Dazu gehören etwa klare Eskalationsmechanismen, Auditrechte, Informationspflichten, Exit-Regelungen sowie ein Meldeweg bei Sicherheitsvorfällen. Diese Klauseln müssen nicht nur vorhanden, sondern auch inhaltlich korrekt und aktuell sein. Genau das macht regelmäßige, strukturierte Vertragsprüfungen unverzichtbar – ein enormer Aufwand, wenn man sie manuell durchführen muss.
Weil die Menge und die Komplexität explodiert sind. Über die Jahre sind enorme Vertragslandschaften entstanden – oft mit unterschiedlichen Versionen, Anbietern und Regelwerken. Hinzu kommen Cloud-Services, Outsourcing-Partner und FinTech-Kooperationen. Wer das alles händisch prüfen will, läuft Gefahr, Fehler zu machen oder Fristen zu verpassen. Der Aufwand steht in keinem Verhältnis mehr. Genau deshalb benötigen wir intelligente, automatisierte Lösungen.
Unsere Lösung, das Consileon Regulatorik-Radar, analysiert Verträge automatisiert auf DORA-Konformität sowie auf weitere regulatorische Anforderungen. Die KI erkennt fehlende oder riskante Klauseln, macht konkrete Änderungsvorschläge und erstellt auf Wunsch ein vollständiges DORA-Reporting. Der entscheidende Unterschied: Die KI arbeitet nicht nur mit Schlagworten, sondern versteht den inhaltlichen Zusammenhang; sie weiß also, was eine Klausel bedeutet. Das macht die Prüfung schneller und verlässlicher.
Nein, nicht, wenn man es richtig angeht. Wir arbeiten mit Large Language Models, die speziell auf regulatorische Texte trainiert sind und setzen zusätzlich unser Qualitätssicherungs-Framework Lighthouz AI ein. So stellen wir sicher, dass die Ergebnisse nachvollziehbar und stabil sind. Zudem erfolgt am Ende immer eine fachliche Validierung durch einen Fachexperten, der die KI-Ergebnisse kontrolliert und ggfs. überschreiben kann. Die KI entlastet massiv, die Entscheidungshoheit bleibt jedoch immer beim Menschen.
Überhaupt nicht. Unsere Lösung ist als SaaS-Anwendung sofort einsatzbereit. In einer kurzen Setup-Phase werden kundenspezifische Richtlinien und Prüfparameter integriert. Danach können Verträge und Dokumente direkt hochgeladen und geprüft werden. Die Anwendung ist bewusst pragmatisch konzipiert: schnell implementiert, sicher im Betrieb und skalierbar.
Ein zentrales Feature ist das automatisierte Reporting. Nach jeder Prüfung wird ein vollständiger Bericht erstellt, inklusive Compliance-Status, Lückenanalyse und konkreten Handlungsempfehlungen. Diese Dokumentation ist revisionssicher und ideal geeignet, um Anforderungen aus internen Audits oder regulatorischen Prüfungen zu erfüllen. Banken gewinnen dadurch Transparenz und Nachvollziehbarkeit auf Knopfdruck.
Fangen Sie strukturiert an, aber fangen Sie an. Der Aufwand verschwindet nicht, wenn man wartet. Mit dem Regulatorik-Radar holen sich Banken ein Werkzeug ins Haus, das Routinearbeit automatisiert, Qualität erhöht und zugleich regulatorische Sicherheit schafft. So wird aus einer Pflichtaufgabe ein echter Effizienzhebel. Wer DORA richtig umsetzt, stärkt nicht nur seine Compliance, sondern auch seine operative Resilienz.
Erfahren Sie, wie Sie mit dem Consileon Regulatorik-Radar Ihre Vertragsprüfungen automatisieren und DORA-Anforderungen effizient erfüllen können: mit klarer Struktur, nachvollziehbaren Ergebnissen und sicherer Governance.
Regulatorische Prüfungen gehören in Banken zum Alltag, doch mit wachsender Komplexität, steigenden Datenmengen und neuen EU-Verordnungen geraten klassische Prüfprozesse zunehmend an ihre Grenzen. Gerade bei der Prüfung umfangreicher Dokumente wie Verträgen, Arbeitsanweisungen oder Organisationshandbüchern ist der Aufwand hoch, ebenso die Fehleranfälligkeit.
Genau hier setzt die KI-Lösung, das Consileon Regulatorik-Radar, an. Sie unterstützt Banken dabei, Dokumente automatisiert und unabhängig von Format oder Sprache auf regulatorische Anforderungen zu prüfen.
Neben klassischen Banken profitieren auch Autobanken vom Einsatz des Regulatorik-Radars, beispielsweise bei der Prüfung von IT-Dienstleisterverträgen im Rahmen von DORA. Die KI-gestützte Lösung unterstützt bei der strukturierten Prüfung und Dokumentation – effizient und revisionssicher.
Anhand einer Vertragsprüfung auf DORA-Konformität zeigen wir Ihnen:
Das Consileon Regulatorik Radar entlastet Ihre Compliance-Teams gezielt:
Ihre Referenten im Webinar sind:
In den vergangenen Jahren hat sich ESG (engl. Environmental, Social und Governance) im Asset Management vom unbekannten Underdog zum Mainstream entwickelt: Umwelt, Soziales und Governance entwickelten sich zu festen Bewertungskriterien in der Kapitalanlage. Einige Zeit regte sich die Hoffnung, dass ESG der Innovationstreiber im Asset Management werden könnte. Doch wer heute mit ESG zu punkten versucht, stößt oft auf Skepsis. Ist das Thema bereits überreif? Oder steckt ESG gerade in einem entscheidenden Entwicklungsschritt, weg von der Ausschlussliste, hin zu strategischer Neupositionierung?
Derzeit ist ESG nicht länger eine Kür, sondern eine Pflicht. Allerdings gibt es Kritik in der Branche am Omnibusverfahren der EU, das die strengen regulatorischen ESG-Anforderungen lockert. Vielleicht eröffnet sich dadurch jedoch genau die Möglichkeit, ESG neu zu begreifen und zu leben? Noch fehlt es vielen in der Branche an klaren Visionen, wie ESG über regulatorische Anforderungen hinaus Mehrwert stiften kann. Innovative Finanzprodukte, die eine echte Wirkung erzielen, sind selten, obwohl das Kundeninteresse gerade in diesem Bereich weiterhin groß ist. Doch es gibt einige Vorreiter, die als Leuchttürme und Inspiration dienen können.
Ein Grund dafür ist die zunehmende Formalisierung von ESG: Ratings, Checklisten, Häkchen-Logik. In der Folge erfüllen Asset Manager Anforderungen, ohne dabei neue Wege zu gehen. ESG droht zum Compliance-Thema zu werden und das sollte nicht Ziel sein. Dabei sind es gerade die Unsicherheiten und Ambivalenzen, die neue Perspektiven ermöglichen: Wie gehen wir mit kontroversen Investments um? Können Waffen nachhaltig sein? Was bedeutet ESG im Kontext von geopolitischer Sicherheit, technologischer Abhängigkeit oder Lieferkettenrisiken?
Wir haben diese Fragen in einem World Café mit Branchenvertretern diskutiert und ein aktuelles Bild aus dem Markt aufgenommen. In den Gesprächen wurde deutlich, dass die Diskussion längst differenzierter ist, als sie oft dargestellt wird. ESG wird nicht verschwinden, aber es wird sich neu erfinden müssen. Der Fokus verschiebt sich weg von reiner Exklusion hin zu aktiver Steuerung; weg von Symbolik hin zu Wirkung; weg von reiner Außenkommunikation hin zu belastbaren Daten, klarer Governance und interner Kompetenz.
Spannend war auch der Austausch zur Kundenwahrnehmung: Während institutionelle Anleger ESG als gesetzt betrachten, stellt sich im Privatkundengeschäft zunehmend die Frage nach Relevanz und Differenzierung. Hat ESG hier bereits seinen Zenit überschritten oder braucht es nur eine bessere, glaubwürdigere Kommunikation und andere Investmentstrategien?
In unserer Studie „ESG im Asset Management – Positiver Impact oder nur noch Risikofaktor?“ beleuchten wir diese Fragen und geben einen Einblick in die Diskussionen, Thesen und Stimmen aus der Praxis. Sie richtet sich an alle, die ESG nicht nur als regulatorisches Korsett, sondern als strategisches Zukunftsthema begreifen oder neu denken wollen. Auf Anfrage stellen wir Ihnen die Studie kostenfrei zur Verfügung.
Deutschland zählt zu den Ländern mit der höchsten Millionärsdichte in Europa und somit auch zu den klaren Spitzenreitern in Bezug auf das Private-Banking-Potential. In den letzten zehn Jahren wuchs das Vermögen im Land mit einer jährlichen durchschnittlichen Wachstumsrate (CAGR) von 3 %1 und der Trend hält an. In den kommenden Jahren wird ein Zuwachs von 14 %2 bei den Millionären erwartet. Der deutsche Markt wird für internationale Private-Banking-Anbieter zunehmend attraktiver. Ob die Liechtensteinische Landesbank3, BNP Paribas4 oder Revolut5 – immer mehr Player drängen in den deutschen Markt.
Für etablierte deutsche Anbieter bedeutet das einen zunehmenden Wettbewerb um vermögende Kunden. Daraus ergibt sich die Notwendigkeit, sich klar zu positionieren, innovativ zu bleiben und neue Zielgruppen strategisch zu erschließen. Doch wie gelingt das in einem Markt, der längst nicht mehr durch klassische Unterscheidungsmerkmale wie Persönlichkeit, Preis oder Treue geprägt ist?
Eine der größten Herausforderungen für deutsche Privatbanken ist die sogenannte „Generationenwende“. Während die heutigen Hauptkunden im Private Banking zur Boomer-Generation zählen und Werte wie Stabilität, Vertraulichkeit und persönliche Betreuung schätzen, hat die nächste Generation andere Werte. Millennials und Gen Z erwarten digitale Angebote, Kostentransparenz, vielfältige, auch nachhaltige Produkte, innovative Investmentmöglichkeiten und echtes Verständnis für ihre individuellen Bedürfnisse.
Der Zeitpunkt, sich darauf einzustellen, ist jetzt. Bis 2030 wird weltweit ein Vermögenstransfer von rund 18 Billionen US-Dollar erwartet. Etwa 3,5 Billionen davon allein in Europa.6 In Deutschland haben bislang nur 39 % der vermögenden Personen einen strukturierten Nachfolgeplan.7 Studien zeigen, dass die Mehrheit der Erben nach dem Vermögensübergang nicht bei den Finanzinstituten ihrer Eltern bleiben. Die Gründe für diesen Wechsel sind neben der Performance auch der Wunsch nach einem breiten Produkt- und Serviceangebot, digitalen Tools, transparenter Kommunikation und dem Zugang zu spezialisierten Beratern für alle Lebenslagen.
Moderne Private-Banking-Konzepte entwickeln sich über das klassische Modell der Geldanlage hinaus. Ob Steuerplanung, Ruhestandskonzepte, Nachfolgeregelungen oder Immobilienfinanzierungen, insbesondere wohlhabende Einzelpersonen sogenannte High-Net-Worth-Individuals (HNWI), erwarten eine 360°-Beratung mit einem festen Ansprechpartner, eingebettet in ein professionelles Netzwerk.
Dabei geht es nicht darum, alle Leistungen selbst zu erbringen. Viel wichtiger ist es, als zentrale Vertrauensinstanz, Verantwortung zu übernehmen und nicht nur zu vermitteln. Doch bislang bietet nur ein Teil der deutschen Privatbanken ein vollumfängliches Leistungsspektrum über die reine Vermögensanlage hinaus an. Die Ergebnisse unserer Analyse von 14 führenden Privatbanken in Deutschland zeichnet ein heterogenes Bild.8 Bei lediglich fünf der untersuchten Banken lässt sich eine vollumfängliche Betreuung, inklusive Vermögens-, Nachlass- und Stiftungsmanagement erkennen.
Gerade einmal die Hälfte der untersuchten Banken wirbt explizit mit Expertise in Erbschaftsangelegenheiten und auch die Steuerplanung geht bei den meisten Banken nicht über die Erbschaftssteuer hinaus. Ein anderes Bild zeigt sich hingegen bei Finanzierungslösungen. Hier bieten immerhin 71 % der Banken entsprechende Leistungen an, etwa zur Immobilien- oder Unternehmensfinanzierung.
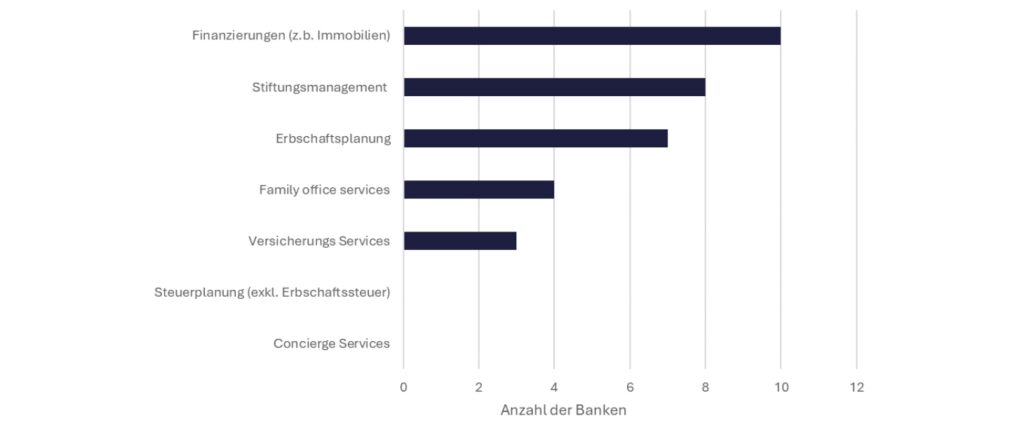
Die Analyse macht deutlich, dass das Leistungsbild deutscher Privatbanken noch weit davon entfernt ist, durchgängig ganzheitlich zu sein. Gerade diese Services sind ein wirksames Mittel zur Kundenbindung und eröffnen neue Vertriebsansätze.
Auch beim Thema Digitalisierung besteht Nachholbedarf, insbesondere im Vergleich zum Ausland. Vergleiche zielen oft auf die USA oder die Schweiz ab. Warum nicht einen anderen Blickwinkel einnehmen und die Türkei als Benchmark für Digitalisierung und Private-Banking-Angebote heranziehen? Banken in den USA und der Türkei haben längst hybride Modelle erfolgreich umgesetzt – beispielsweise durch personalisierte Apps, Echtzeit-Portfolioupdates, interaktive Finanz-Coachings und vollständig digitale Kundenreisen 9. Währenddessen konzentrieren sich viele deutsche Anbieter weiterhin auf App-Modernisierungen und Online-Banking-Funktionalitäten.
Dabei steckt die wahre Chance im Aufbau ganzheitlicher digitaler Customer Journeys. Von der personalisierten Kommunikation via Chat oder Video über interaktive Portfoliotools bis hin zum Einsatz von KI zur Analyse von Zielmärkten und zur smarten Kundeninteraktion. Digitale Exzellenz wird zunehmend zum Unterscheidungsmerkmal, gerade für die nächste Generation. Worauf es ankommt, ist ein intelligenter, hybrider Ansatz. Kunden sollen so viel wie möglich digital selbst erledigen können, aber auch jederzeit auf persönliche Beratung Zugriff haben.
Schlussendlich geht es im Private Banking immer darum, einen besonderen Service für die Kunden zu kreieren, der emotionale Nähe schafft. Ein oft unterschätzter Erfolgsfaktor internationaler Banken sind sogenannte Lifestyle-Concierge-Services. Anbieter wie HSBC10 und die Bank of America11 bieten ihren vermögenden Kunden nicht nur Zugang zu exklusiven Events und Luxusreisen, sondern auch persönliche Alltagsunterstützung bei Restaurantreservierungen oder Logistikthemen. Ein hochwertiger Concierge-Service kann die Zufriedenheit steigern und ein entscheidendes Argument bei der Wahl einer Bank sein. Diese Services vermitteln mehr als nur Bequemlichkeit. Sie schaffen emotionale Nähe und binden Kunden über Investment Performance hinaus.
In Deutschland hingegen bleibt dieses Segment bislang weitestgehend unberührt. Keine der analysierten Privatbanken bietet Concierge-Services an.12 Öfter sind diese Services bei Family Offices oder indirekt über Kreditkartenprogramme anzutreffen. Über Partnerschaften oder eigene Concierge-Teams könnten deutsche Banken stärker im Lebensalltag ihrer Kunden präsent sein und so insbesondere junge, vermögende Kunden emotional binden und begeistern.
Ein Blick in andere Märkte zeigt, dass auch unter anderen Rahmenbedingungen innovative Entwicklungen möglich sind. So bietet der türkische Markt bemerkenswerte Beispiele für eine gelungene Kombination aus traditioneller Kundenbindung und innovativer Weiterentwicklung.
Die dortigen Angebote orientieren sich am internationalen Standard. Persönliche Betreuung durch Relationship Manager, individuelle Vermögensverwaltung, Nachfolgeplanung und exklusive Zusatzservices, oft jedoch stark auf lokale Bedürfnisse zugeschnitten. Besonders die Akbank hat mit einem ganzheitlichen Ansatz überzeugt und wurde international für ihre Ultra-High-Net-Worth-Individual (UHNWI)-Services, Next-Generation-Programme und digitalen Lösungen ausgezeichnet.
Die Digitalisierung prägt das türkische Private Banking insgesamt stark. Garanti BBVA13 beispielsweise setzt Maßstäbe mit dem KI-gestützten Assistenten Ugi und dem maßgeschneiderten My-Banker -Programm.14 Hier verbindet die Bank digitale Effizienz durch nahtlose Übergänge, erweitertes digitales Angebot und bevorzugter persönliche Betreuung mit einer menschlichen Komponente. Mobile Apps ermöglichen es heute, fast überall ein Konto zu eröffnen oder Investmententscheidungen ohne Filialbesuch zu treffen. Banken wie Yapı Kredi15 digitalisieren zudem interne Prozesse, um die Kundenbetreuung schneller und effizienter zu machen.16 Relationship Manager arbeiten mit Tablets, Video-Banking und elektronischer Signatur, was das Tempo und die Flexibilität erhöht und insbesondere aus Auditperspektive ganz neue Möglichkeiten bietet.
Insbesondere auf der Produktseite gibt es neue Impulse. Beispielsweise hat die TEB17 eine eigene Plattform für Start-up-Investments und bietet dort vermögenden Kunden leichten Zugang zu lokalen Venture-Capital-Projekten.18 Türkische Banken zeigen sich im Bereich digitaler Assets besonders fortschrittlich. So ist die Akbank mit der Übernahme der Krypto-Börse Stablex19 aktiv geworden, während Garanti BBVA mit einer eigenen Cold-Wallet-App20 in den Markt eingestiegen ist. Beides sind klare Signale an technikaffine HNWIs, dass Zukunftsthemen wie Krypto und digitale Vermögenswerte aktiv aufgegriffen und gestaltet werden.
Der deutsche Private-Banking-Markt steht vor einem Wendepunkt. Generationenwechsel, technologische Erwartungen und der Wunsch nach emotionaler Nähe fordern neue Antworten.
Wer sich künftig durchsetzen will, braucht mehr als gute Produkte und eine traditionsreiche Marke. Gefragt sind hybride Services, ganzheitliche Beratung, digitale Exzellenz und der Mut, aus internationalen Vorbildern zu lernen.
Wer es schafft, diese Elemente zu einem konsistenten Service-Erlebnis zu verbinden, kann sich nicht nur langfristig differenzieren, sondern auch die Loyalität heutiger und künftiger Generationen gewinnen und erhalten.
Consileon unterstützt Sie mit umfassender Expertise, von der strategischen Planung, über die Auswahl passender Anbieter, bis zur Umsetzung neuer strategischer Ausrichtungen oder neuer Produktimplementierungen. Auch die Erstellung und Durchführung von RfP-Verfahren (Request for Proposal) gehört zu unserem Leistungsangebot.
Zögern Sie nicht, uns für ein erstes Gespräch zu kontaktieren. Wir freuen uns darauf, Ihre Zukunft gemeinsam zu gestalten.