
Der deutsche Retail-Banking-Markt steht vor einem grundlegenden Wandel. Sinkende Zinserträge, steigende Kosten und der wachsende Wettbewerb durch Direktbanken, Neobanken und Plattformanbieter setzen klassische Geschäftsmodelle zunehmend unter Druck. Gleichzeitig belasten gewachsene IT-Landschaften, Filialstrukturen und personalintensive Prozesse die Effizienz vieler Institute.
Diese Entwicklung hat weitreichende Folgen: Banken müssen ihre Ertragsquellen diversifizieren, Kostenstrukturen weiterentwickeln und den Zugang zu ihren Kunden langfristig sichern. Einzelne Digitalisierungsinitiativen reichen dafür nicht aus. Gefragt ist eine integrierte Transformation von Strategie, Vertrieb, Technologie, Organisation und Steuerung. Parallel verändern der demografische Wandel, wachsende Vorsorgelücken und neue Kundenerwartungen die Bedarfsstruktur im Retail Banking. Kunden erwarten personalisierte Angebote, eine permanente digitale Verfügbarkeit und zugleich persönliche Unterstützung bei komplexen finanziellen Entscheidungen. Die Verbindung aus digitalem Komfort, individueller Ansprache und vertrauensvoller Beratung wird damit zum zentralen Differenzierungsfaktor.
Zugleich verschiebt sich die Kundenschnittstelle zunehmend in digitale Plattformen und Ökosysteme. Finanzierungs-, Anlage- und Versicherungsangebote entstehen immer häufiger direkt im jeweiligen Bedarfsmoment. Open Finance und Embedded Finance eröffnen Banken neue Möglichkeiten, Kundenzugang und Ertragspotenziale auch außerhalb der eigenen Kanäle zu sichern. Künstliche Intelligenz beschleunigt diese Entwicklung zusätzlich. KI-Agenten können künftig nicht nur einzelne Aufgaben unterstützen, sondern ganze End-to-End-Prozesse innerhalb definierter Leitplanken bearbeiten. Eine leistungsfähige Datenbasis, klare Governance-Strukturen und wirksame Human-in-the-Loop-Mechanismen werden damit zu grundlegenden Voraussetzungen für skalierbare und regulatorisch sichere Geschäftsmodelle.

Unser Whitepaper „Retail Banking 2030+: Get smart. Get future ready.“ zeigt,
Im Fokus stehen dabei acht strategische Imperative für das Retail Banking 2030+: strategischer Fokus, Plattformen und Ökosysteme, datengetriebener Vertrieb, KI-agentenbasierte Prozesse, innovative Produkte sowie Daten-, Transformations- und Steuerungsexzellenz. Das Consileon Retail Banking Reifegradmodell unterstützt Banken dabei, den eigenen Entwicklungsstand zu bewerten, Fähigkeitslücken zu erkennen und priorisierte Handlungsfelder von der Analyse bis zur Umsetzung zu bearbeiten.
In einer zunehmend digitalisierten Welt wird der Einsatz von Daten zur Erschließung ungenutzter Kundenpotentiale im Vertrieb und damit neuer Wachstumsquellen bei Banken und Versicherungen unerlässlich.
Kunden meiden zunehmend den Gang in Filialen und Agenturen, hinterlassen allerdings immense Datenschätze über digitale Kanäle. Transaktionsdaten geben Aufschluss über Konsumgewohnheiten, Suchverhalten in Banking Apps lassen Rückschlüsse auf Kundenbedarfe zu und Social Media ermöglicht tiefe Einblicke in die Interessen und den Lifestyle der Zielgruppen.
Die Bedeutung von Daten ist längst anerkannt, und zahlreiche Finanzdienstleister haben bereits erste Initiativen und Pilotprojekte zur effizienten Datenerfassung und -analyse umgesetzt. Allerdings fehlt es häufig an einer umfassenden, strategischen Bestandsaufnahme im Bereich Data Driven Sales, um den aktuellen Reifegrad zu bewerten und gezielt Wachstumsmaßnahmen abzuleiten. Das von Consileon entwickelte Reifegradmodell Data Driven Sales ermöglicht es Instituten, in wenigen Schritten eine präzise Einschätzung über den eigenen Reifegrad zu erhalten. Abgestimmt auf den Ist-Zustand erhalten Institute einen konkreten Maßnahmenplan als Fahrplan, um Exzellenz im Data Driven Sales zu erzielen.
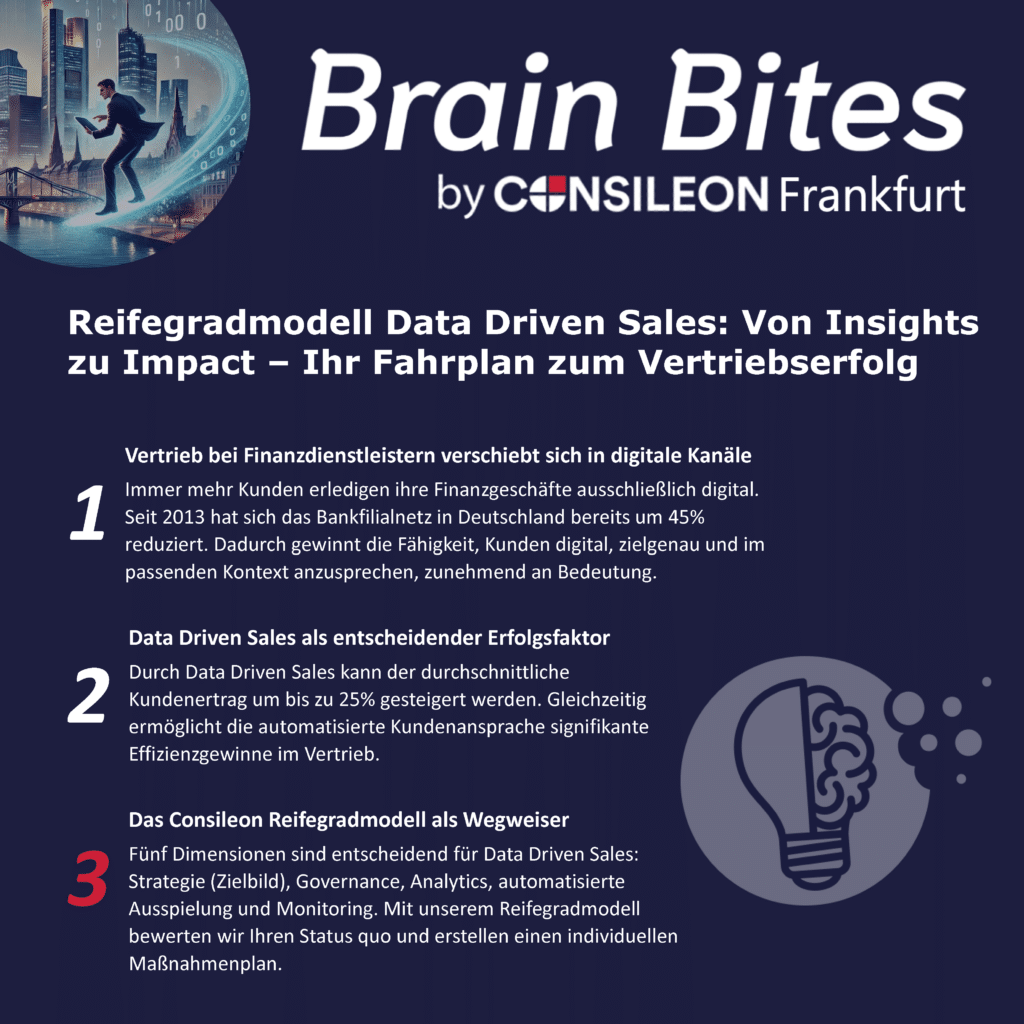
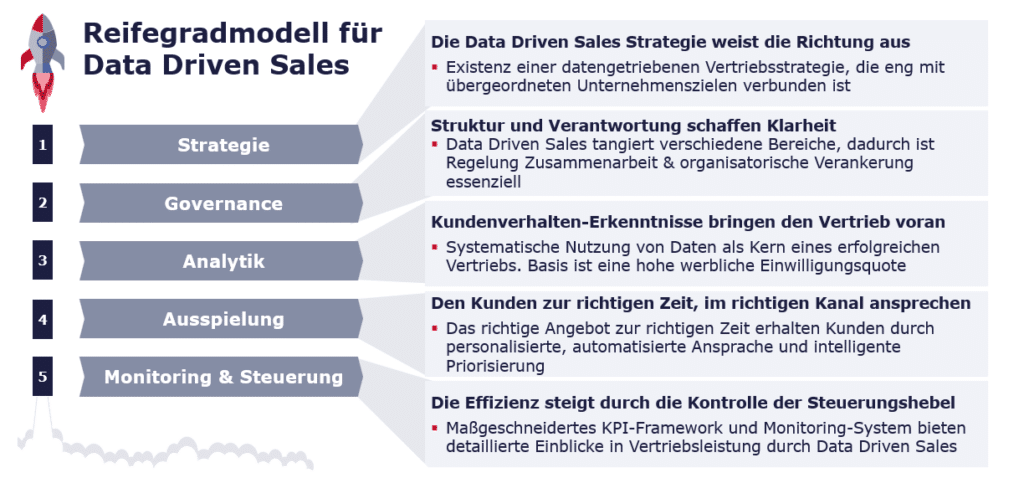
Das Reifegradmodell erhebt systematisch den Status entlang von fünf zentralen Dimensionen, die als Fundament für einen erfolgreichen, datengetriebenen Vertrieb gelten.
Auf Basis einer pragmatischen Erhebung des Status Quo der Institute in den o.g. Dimensionen erfolgt eine individuelle Einstufung des Reifegrades im Data Driven Sales der jeweiligen Bank oder Versicherung.
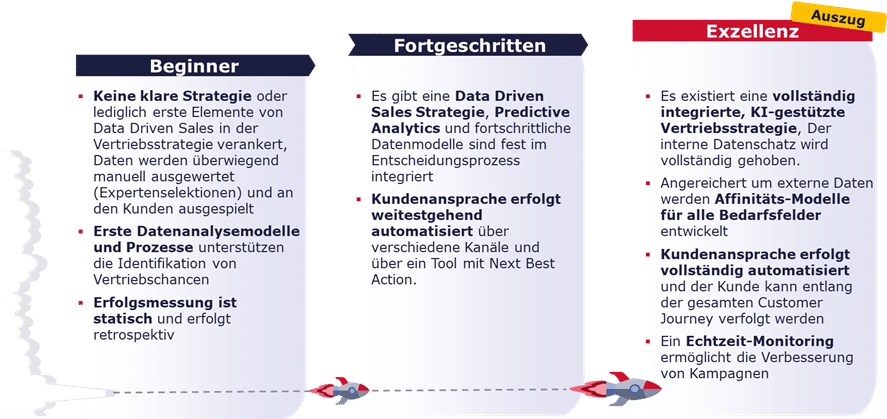
Das Reifegradmodell für Data Driven Sales von Consileon bietet Unternehmen nicht nur eine Möglichkeit, ihren Status quo zu analysieren, sondern liefert einen klaren Fahrplan zur Optimierung ihrer Vertriebsstrategien und damit für mehr Wachstum.
Consileon zeichnet sich durch die Fähigkeit aus, pragmatische Lösungen zu liefern, die unmittelbar vertrieblich wirken. Die Durchführung des Reifegradmodells für Data Driven Sales erfolgt schnell und ressourcenschonend und bietet passgenaue Maßnahmen, die direkt in bestehende Strukturen eines Unternehmens integriert werden können.
Ein Beispiel: In Zusammenarbeit mit Consileon und unter Anwendung des Reifegradmodells konnte durch die Umstellung des Vertriebs auf datengetriebene Prozesse eine um 20 % höhere Conversion-Rate erzielt werden.
Wir stellen Ihnen unser Teaserpapier „Einblick in das Reifegradmodell“ kostenlos zur Verfügung. Darüber hinaus beraten Sie unsere Banking-Experten rund um die systematische Erschließung neuer Wachstumspotenziale.